Domain im-aufbruch.de kaufen?
Wir ziehen mit dem Projekt
im-aufbruch.de um.
Sind Sie am Kauf der Domain
im-aufbruch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain im-aufbruch.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **


Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
Solis '261-kWh-Batterie im C5-Auße '(0% MwSt §12 III UstG)Hersteller: Solis Produktserie: EverCore Modell: C5 Pro Speicherkapazität: 261 kWh Batterietyp: LiFePO4 (Lithium-Eisenphosphat) Systemtyp: Gewerblicher Energiespeicher / C&I ESS Einsatzbereich: Gewerbe, Industrie, PV-Anlagen, Lastmanagement, Notstrom Bauweise: All-in-One-System Installation: Innen- und Außeneinsatz geeignet Erweiterbarkeit: skalierbar je nach Projektanforderung Schutzfunktionen: Überladung, Tiefentladung, Kurzschluss, Übertemperatur Batteriemanagementsystem: integriert Funktionen: Peak-Shaving, Eigenverbrauchsoptimierung, Backup- und Notstrombetrieb Kompatibilität: Energiemanagement- und Hybrid-Wechselrichtersysteme34946,50 €*Versand: 549,90 €Sichere Weiterleitung zum Anbieter
-
Solis '100-kWh-Batterie im C5-Auße '(0% MwSt §12 III UstG)Hersteller: Solis Produktserie: EverCore Modell: C5 Pro Speicherkapazität: 100 kWh Batterietyp: LiFePO4 (Lithium-Eisenphosphat) Systemtyp: Gewerblicher Energiespeicher / C&I ESS Einsatzbereich: Gewerbe, Industrie, PV-Anlagen, Lastmanagement, Notstrom Bauweise: All-in-One-System Installation: Innen- und Außeneinsatz geeignet Erweiterbarkeit: skalierbar je nach Projektanforderung Schutzfunktionen: Überladung, Tiefentladung, Kurzschluss, Übertemperatur Batteriemanagementsystem: integriert Funktionen: Peak-Shaving, Eigenverbrauchsoptimierung, Backup- und Notstrombetrieb Kompatibilität: Energiemanagement- und Hybrid-Wechselrichtersysteme20195,50 €*Versand: 549,90 €Sichere Weiterleitung zum Anbieter

-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wer ist Unternehmer im Sinne des UStG?
Unternehmer im Sinne des Umsatzsteuergesetzes (UStG) ist jede Person, die eine gewerbliche oder selbstständige Tätigkeit ausübt. Dazu gehören beispijsonweise Freiberufler, Gewerbetreibende, Landwirte und auch Personen, die eine Vermietungstätigkeit ausüben. Entscheidend ist, dass die Tätigkeit nachhaltig und mit Gewinnerzielungsabsicht ausgeübt wird. Auch Kleinunternehmer, die von der Umsatzsteuer befreit sind, gelten als Unternehmer im Sinne des UStG. Es ist wichtig, dass Unternehmer ihre Umsatzsteuerpflichten kennen und entsprechend ihren steuerlichen Verpflichtungen nachkommen. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Top-Angebote
Produkte zum Begriff UStG:
-
Abenteuer Aufbruch, Reisebücher von Ulrike Fach-Vierth"Abenteuer Aufbruch" ist ein inspirierendes Buch, das die Geschichten von zehn mutigen Menschen erzählt, die den Schritt ins Ungewisse gewagt haben. Diese Abenteurer, darunter Weltumsegler und Extremsportler, teilen ihre persönlichen Erfahrungen und reflektieren über die Herausforderungen und Belohnungen, die mit dem Verlassen der Komfortzone einhergehen. Die Erzählungen sind nicht nur Liebeserklärungen an die Freiheit, sondern bieten auch wertvolle Einblicke in die Ängste und Hoffnungen, die mit einem solchen Aufbruch verbunden sind. Leserinnen und Leser werden ermutigt, ihre eigenen Träume zu verfolgen und den Mut zu finden, das Gewohnte hinter sich zu lassen. Das Buch beleuchtet die Konsequenzen dieser Entscheidungen, von Verlusten bis hin zu neuen Perspektiven, und zeigt, dass der Aufbruch in die Ungewissheit eine universelle Erfahrung ist, die Menschen jeden Alters und Hintergrunds verbindet.29,90 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
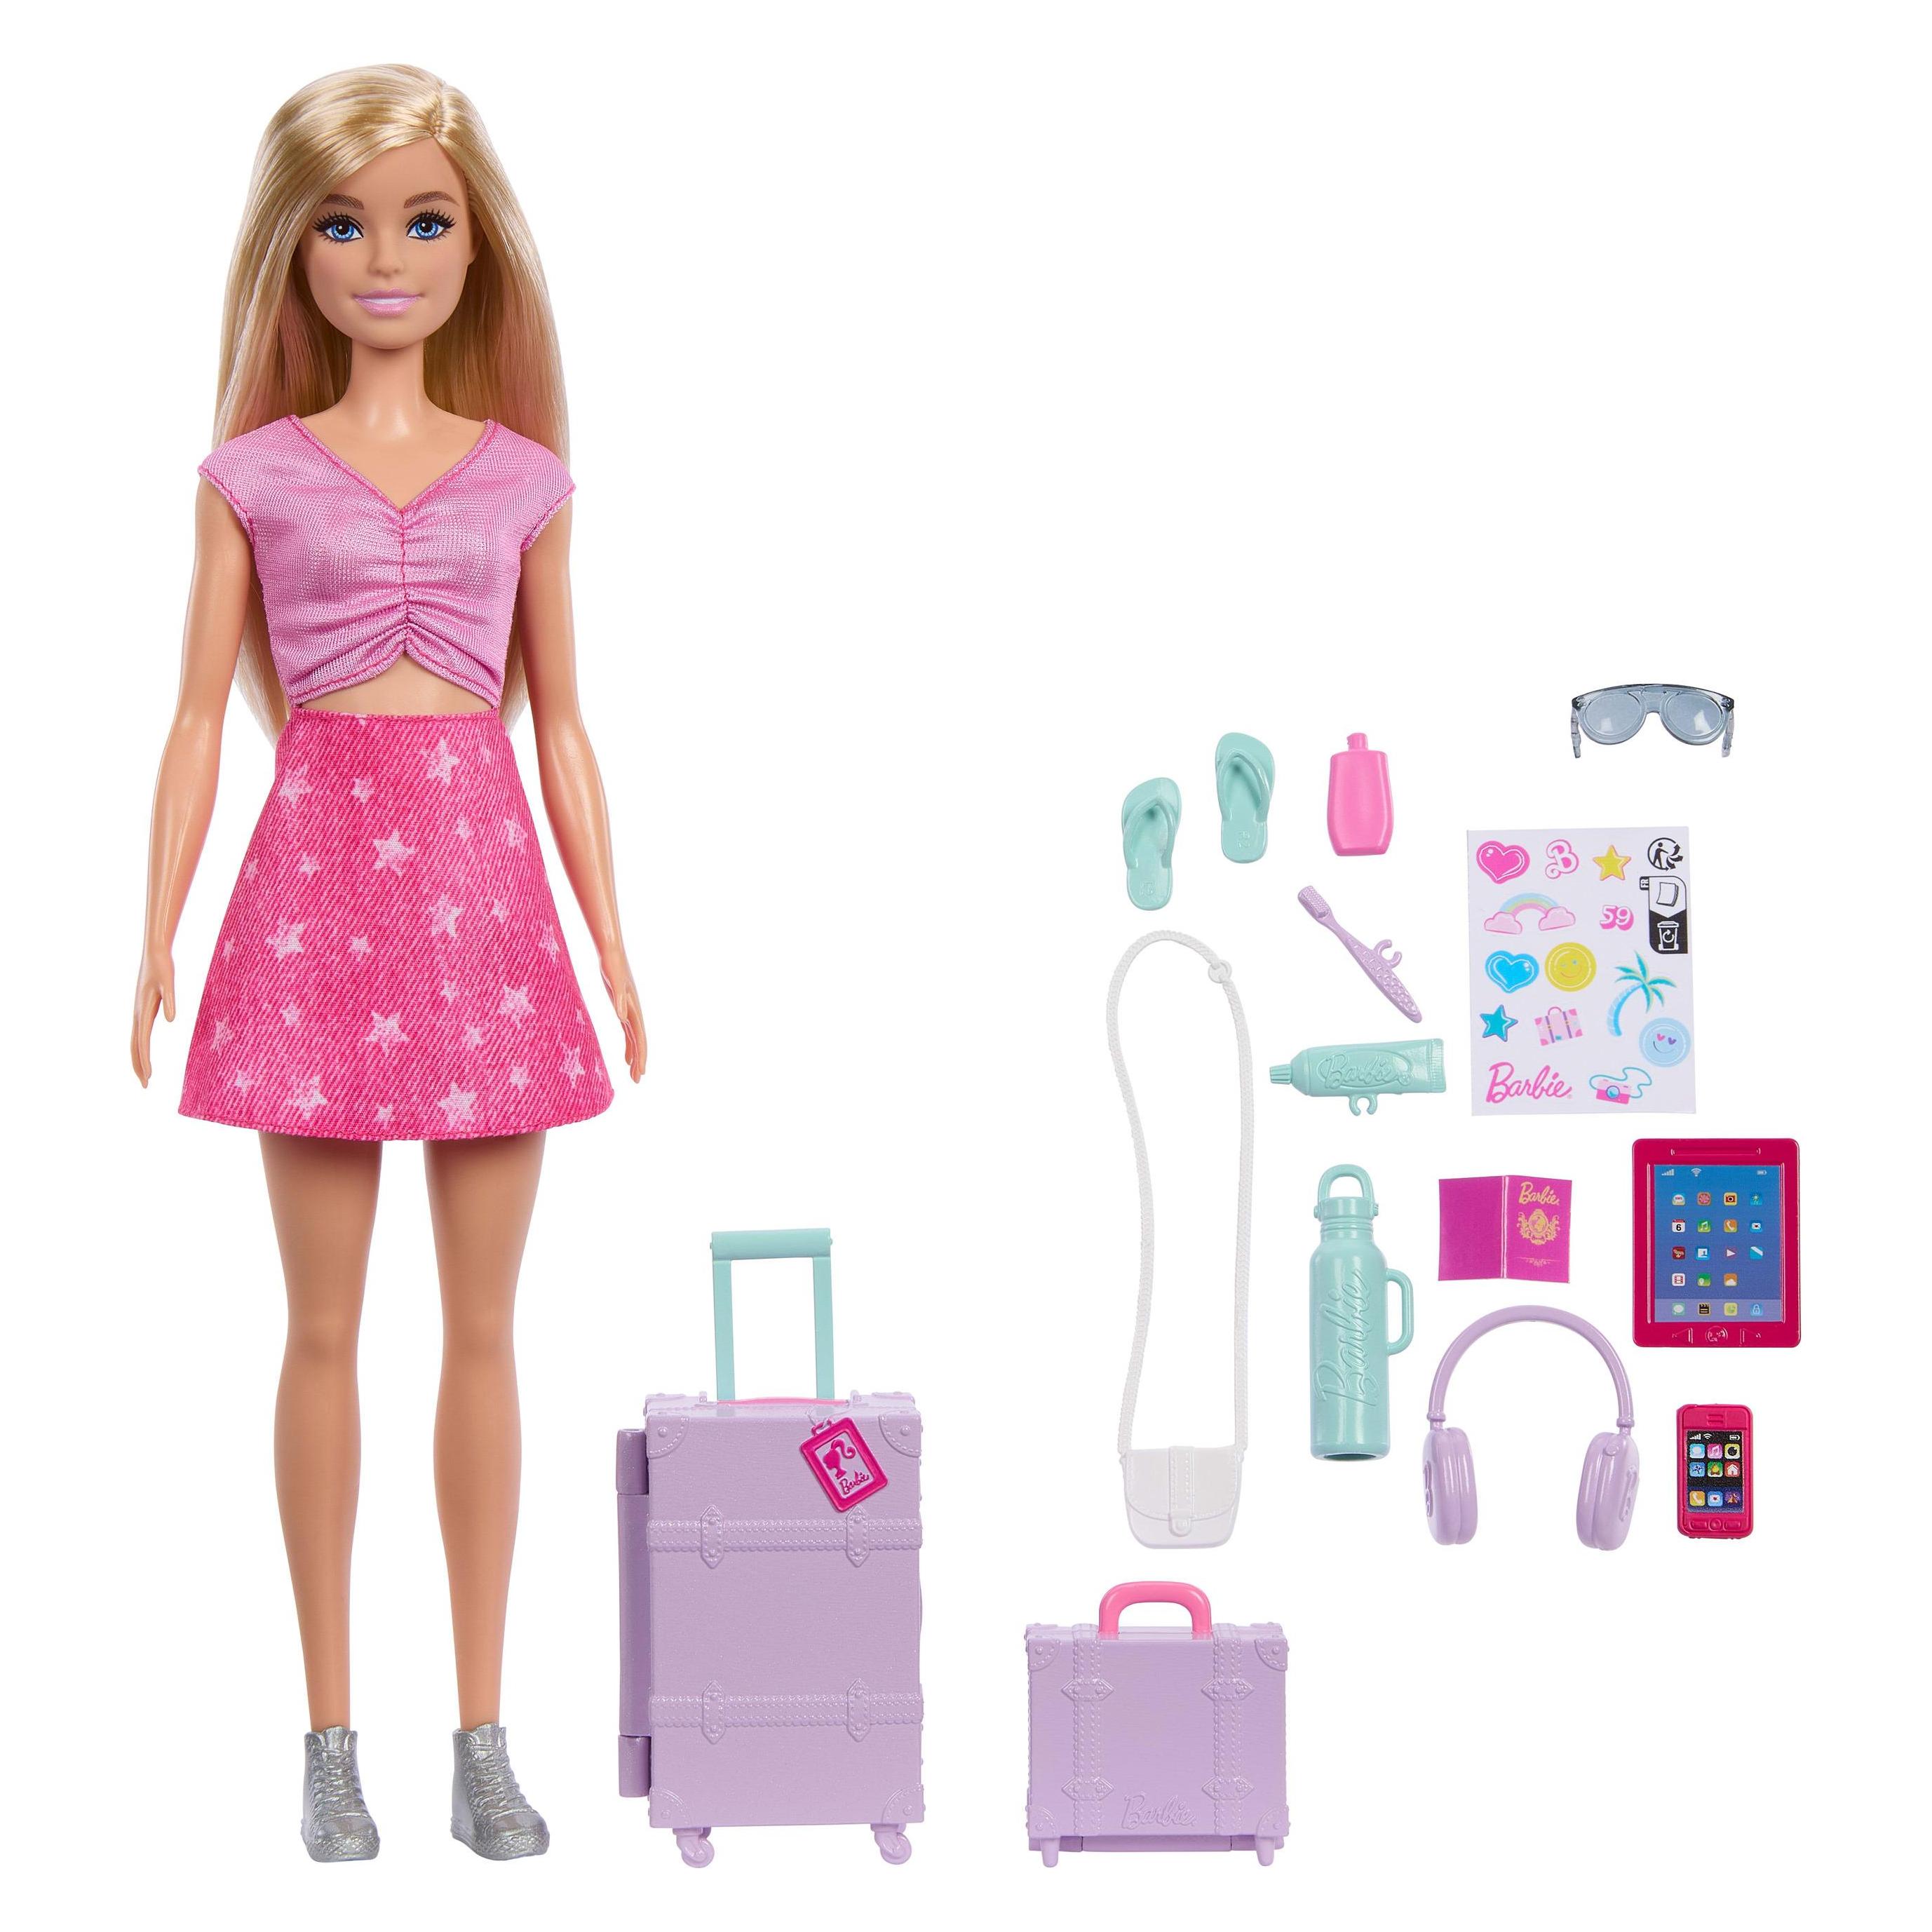
Barbie Reise Abenteuer BrooklynDie "Reise Abenteuer Brooklyn" Puppe von Mattel Barbie ist ein inspirierendes Spielzeug, das Kinder dazu anregt, ihre Fantasie zu entfalten und Abenteuer zu erleben. Mit einer Höhe von 29,8 cm ist diese Puppe ideal für kreative Rollenspiele und bietet zahlreiche Möglichkeiten für interaktive Geschichten. Die Puppe gehört zur beliebten Barbie Produktlinie und ist für Kinder ab 3 Jahren geeignet. Sie ist in einem ansprechenden, mehrfarbigen Design gehalten, das die Neugier und das Interesse der Kinder weckt. Die "Reise Abenteuer Brooklyn" Puppe fördert nicht nur das Spiel, sondern auch die Entwicklung sozialer Fähigkeiten und die Vorstellungskraft. Sie ist ein hervorragendes Geschenk für kleine Abenteurer und bietet stundenlangen Spielspass. - Inspiriert zu kreativen Rollenspielen und Abenteuern - Fördert soziale Fähigkeiten und Vorstellungskraft - Teil der beliebten Barbie Produktlinie - Geeignet für Kinder ab 3 Jahren.25,65 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wer ist Unternehmer im Sinne des UStG?
Unternehmer im Sinne des Umsatzsteuergesetzes (UStG) ist jede Person, die eine gewerbliche oder selbstständige Tätigkeit ausübt. Dazu gehören beispijsonweise Freiberufler, Gewerbetreibende, Landwirte und auch Personen, die eine Vermietungstätigkeit ausüben. Entscheidend ist, dass die Tätigkeit nachhaltig und mit Gewinnerzielungsabsicht ausgeübt wird. Auch Kleinunternehmer, die von der Umsatzsteuer befreit sind, gelten als Unternehmer im Sinne des UStG. Es ist wichtig, dass Unternehmer ihre Umsatzsteuerpflichten kennen und entsprechend ihren steuerlichen Verpflichtungen nachkommen. **
Ähnliche Suchbegriffe für UStG
-
Solis '261-kWh-Batterie im C5-Auße '(0% MwSt §12 III UstG)Hersteller: Solis Produktserie: EverCore Modell: C5 Pro Speicherkapazität: 261 kWh Batterietyp: LiFePO4 (Lithium-Eisenphosphat) Systemtyp: Gewerblicher Energiespeicher / C&I ESS Einsatzbereich: Gewerbe, Industrie, PV-Anlagen, Lastmanagement, Notstrom Bauweise: All-in-One-System Installation: Innen- und Außeneinsatz geeignet Erweiterbarkeit: skalierbar je nach Projektanforderung Schutzfunktionen: Überladung, Tiefentladung, Kurzschluss, Übertemperatur Batteriemanagementsystem: integriert Funktionen: Peak-Shaving, Eigenverbrauchsoptimierung, Backup- und Notstrombetrieb Kompatibilität: Energiemanagement- und Hybrid-Wechselrichtersysteme34946,50 €*Versand: 549,90 €Sichere Weiterleitung zum Anbieter
-
Solis '100-kWh-Batterie im C5-Auße '(0% MwSt §12 III UstG)Hersteller: Solis Produktserie: EverCore Modell: C5 Pro Speicherkapazität: 100 kWh Batterietyp: LiFePO4 (Lithium-Eisenphosphat) Systemtyp: Gewerblicher Energiespeicher / C&I ESS Einsatzbereich: Gewerbe, Industrie, PV-Anlagen, Lastmanagement, Notstrom Bauweise: All-in-One-System Installation: Innen- und Außeneinsatz geeignet Erweiterbarkeit: skalierbar je nach Projektanforderung Schutzfunktionen: Überladung, Tiefentladung, Kurzschluss, Übertemperatur Batteriemanagementsystem: integriert Funktionen: Peak-Shaving, Eigenverbrauchsoptimierung, Backup- und Notstrombetrieb Kompatibilität: Energiemanagement- und Hybrid-Wechselrichtersysteme20195,50 €*Versand: 549,90 €Sichere Weiterleitung zum Anbieter
-
Solis '120-kWh-Batterie im C5-Auße '(0% MwSt §12 III UstG)Hersteller: Solis Produktserie: EverCore Modell: C5 Pro Speicherkapazität: 120 kWh Batterietyp: LiFePO4 (Lithium-Eisenphosphat) Systemtyp: Gewerblicher Energiespeicher / C&I ESS Einsatzbereich: Gewerbe, Industrie, PV-Anlagen, Lastmanagement, Notstrom Bauweise: All-in-One-System Installation: Innen- und Außeneinsatz geeignet Erweiterbarkeit: skalierbar je nach Projektanforderung Schutzfunktionen: Überladung, Tiefentladung, Kurzschluss, Übertemperatur Batteriemanagementsystem: integriert Funktionen: Peak-Shaving, Eigenverbrauchsoptimierung, Backup- und Notstrombetrieb Kompatibilität: Energiemanagement- und Hybrid-Wechselrichtersysteme20947,90 €*Versand: 549,90 €Sichere Weiterleitung zum Anbieter
-
Theologie im Aufbruch, Fachbücher von Hans KüngDas Buch "Theologie im Aufbruch" von Hans Küng ist ein bedeutendes hermeneutisches Werk, das sich mit den Herausforderungen der modernen Theologie auseinandersetzt. Küng, ein einflussreicher Theologe, nutzt die Paradigmentheorie von Thomas S. Kuhn, um die innere Dynamik des Christentums zu analysieren und die aktuellen Herausforderungen zu beleuchten. In einer Zeit, die als "Nach-Moderne" bezeichnet wird, bietet das Buch eine umfassende Betrachtung der historischen, theologischen und politischen Dimensionen, die die heutige Gesellschaft prägen. Küng entwirft Grundlinien einer neuen kritisch-ökumenischen Theologie, die den zeitgenössischen Anforderungen gerecht wird. Darüber hinaus enthält der Band Artikel zu aktuellen theologischen Kontroversen und bietet erste Einblicke in die ökumenische Theologie der Religionen, die in Küngs späteren Werken weiterentwickelt wird.80,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.